Khách hàng có thực sự hiểu một sản phẩm tài chính sau khi đọc đầy đủ các điều khoản? Một hợp đồng có nhiều thông tin chưa chắc đã giúp người mua đưa ra quyết định tốt hơn. Vấn đề không chỉ là doanh nghiệp công bố bao nhiêu, mà còn là khách hàng có thể hiểu, so sánh và sử dụng thông tin ấy hay không.
1. Nghịch lý công bố thông tin
Báo cáo Consumer Finance Risk Monitor 2026 của OECD ghi nhận
Kết quả gợi mở một phân biệt quan trọng: tuân thủ yêu cầu công bố là điều kiện cần, nhưng chất lượng quyết định của khách hàng còn phụ thuộc vào cách thông tin được trình bày và giải thích. Một bảng phí dài, nhiều thuật ngữ chuyên môn hoặc điều kiện quan trọng nằm sâu trong phụ lục có thể đúng về hình thức nhưng khó sử dụng trong thực tế.
2. Bài học cho doanh nghiệp
Đối với doanh nghiệp Việt Nam, bài học không chỉ dành cho ngân hàng, bảo hiểm hay fintech. Bất kỳ đơn vị nào cung cấp sản phẩm phức tạp, từ dịch vụ số đến hợp đồng dài hạn, đều cần thiết kế thông tin dựa trên năng lực tiếp nhận và hành vi thực tế của khách hàng.
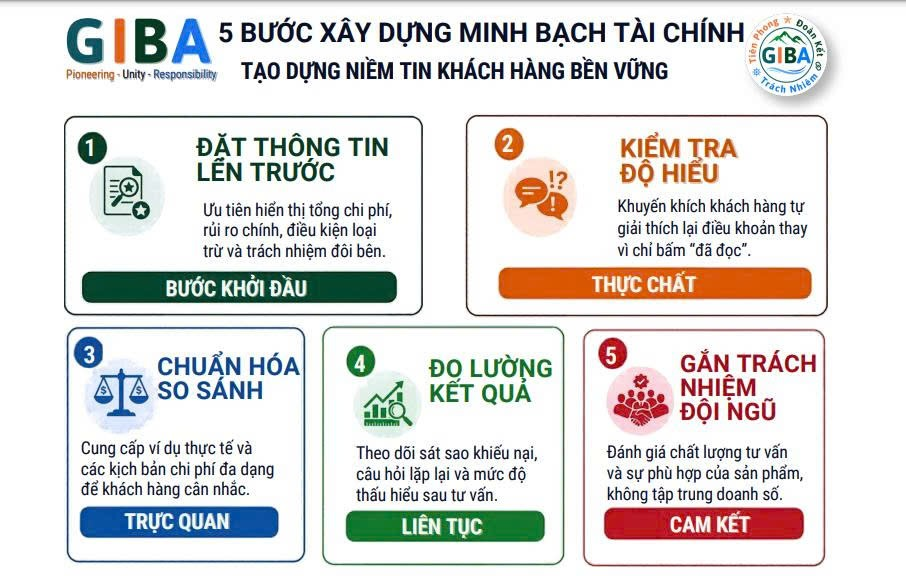
Đây là các gợi ý quản trị dựa trên bằng chứng về rủi ro thông tin; không phải kết luận rằng từng giải pháp đã được chứng minh làm giảm khiếu nại tại Việt Nam. Doanh nghiệp cần thử nghiệm và đo lường trước khi nhân rộng.
 Nguồn tham khảo chính
• OECD (2026). Consumer Finance Risk Monitor 2026. https://doi.org/10.1787/61f7dbe0-en
• OECD (2026). Updated OECD Guidelines on Measuring Trust and Trust Drivers in Public Institutions. https://doi.org/10.1787/cdc4c319-en
• OECD (2026). OECD Survey on Drivers of Trust in Public Institutions 2026 Results. https://doi.org/10.1787/9eb63fec-en